Le marché immobilier marocain attire de plus en plus d'acquéreurs européens et de Marocains résidant à l'étranger. Acheter une maison au Maroc pour 50 000 euros est tout à fait réalisable, à condition de connaître les bonnes zones, les bons interlocuteurs et les pièges à éviter. Ce budget, qui paraît modeste selon les standards français ou belges, ouvre des portes réelles sur le territoire marocain, notamment dans les zones rurales et les villes secondaires. Le Haut-Commissariat au Plan confirme que le prix moyen d'un bien résidentiel dans ces régions se situe précisément entre 50 000 et 100 000 euros. Avec une stratégie bien construite, ce budget devient une opportunité concrète d'accession à la propriété ou d'investissement locatif.
Comprendre le marché immobilier marocain
Le marché immobilier au Maroc présente une dualité très marquée. D'un côté, les grandes agglomérations comme Casablanca, Marrakech ou Rabat affichent des prix au mètre carré qui rivalisent avec certaines villes européennes moyennes. De l'autre, les zones rurales et les villes de taille intermédiaire — Béni Mellal, Khénifra, Taza, Sidi Kacem — proposent des biens à des tarifs bien plus accessibles. C'est dans ce second segment que se concentrent les vraies opportunités pour un budget de 50 000 euros.
Environ 60 % des Marocains sont propriétaires de leur logement, selon les données du Haut-Commissariat au Plan. Ce taux élevé s'explique par une culture de la propriété profondément ancrée dans les pratiques familiales et sociales. La demande reste soutenue, notamment dans les zones périurbaines des grandes villes, où les classes moyennes cherchent à accéder à la propriété sans subir les prix du centre-ville.
Le Ministère de l'Habitat et de la Politique de la Ville a mis en place plusieurs dispositifs pour soutenir l'accession à la propriété, notamment des programmes de logement social qui impactent indirectement les prix du marché libre. Ces politiques publiques maintiennent une certaine pression sur les prix dans le segment bas de gamme, ce qui profite aux acquéreurs disposant d'un budget limité.
Les régions du Souss-Massa, de l'Oriental ou du Gharb offrent régulièrement des maisons traditionnelles ou des constructions récentes à moins de 500 000 dirhams, soit environ 45 000 à 50 000 euros au taux de change actuel. Ces biens nécessitent parfois des travaux de rénovation, mais leur potentiel de valorisation sur cinq à dix ans est réel. Le marché évolue rapidement, porté par une demande croissante des Marocains de la diaspora qui cherchent à investir dans leur pays d'origine.
Les options de financement à connaître
Financer un achat immobilier au Maroc en tant que non-résident demande une préparation rigoureuse. Les banques marocaines comme la Banque Populaire ou BMCE Bank proposent des prêts immobiliers aux Marocains résidant à l'étranger (MRE), avec des conditions spécifiques adaptées à leur situation. Le taux d'intérêt moyen pour un crédit immobilier au Maroc s'établit autour de 4,5 % selon les données de la Banque Centrale du Maroc.
Pour un achat à 50 000 euros, plusieurs scénarios de financement existent. Un apport personnel de 20 à 30 % réduit significativement le coût total du crédit. Avec 15 000 euros d'apport, le montant emprunté reste inférieur à 35 000 euros, ce qui génère des mensualités très supportables sur 15 ans. Les agences immobilières locales peuvent orienter vers des courtiers partenaires qui facilitent les démarches bancaires pour les non-résidents.
Une hypothèque sur le bien acheté constitue la garantie standard exigée par les banques marocaines. Ce mécanisme, par lequel le créancier dispose d'un droit sur le bien en cas de défaut de paiement, est encadré par le droit marocain de manière similaire au droit français. Les frais d'inscription hypothécaire représentent généralement entre 1 et 2 % du montant emprunté.
Les ressortissants étrangers non marocains peuvent également acheter au Maroc, mais doivent financer leur acquisition en devises convertibles. Le rapatriement des fonds en cas de revente ultérieure est garanti par la réglementation des changes, à condition que l'achat ait bien été financé depuis l'étranger. Ce point mérite une vérification auprès de l'Office des Changes avant toute transaction.
Les étapes clés pour acheter une maison
Le processus d'achat immobilier au Maroc suit un cadre juridique précis. Chaque étape doit être respectée pour sécuriser la transaction et éviter les litiges ultérieurs. Un notaire — professionnel légal chargé de l'authentification des actes juridiques — intervient obligatoirement pour valider le transfert de propriété. Son rôle est central et sa désignation ne doit pas être laissée au hasard.
Les principales étapes d'un achat immobilier au Maroc sont les suivantes :
- Identifier le bien et vérifier son statut juridique auprès de la Conservation Foncière
- Signer un compromis de vente (contrat préliminaire) avec versement d'un acompte de 10 %
- Obtenir un certificat de propriété pour confirmer que le titre foncier est libre de toute charge
- Finaliser le financement bancaire si un prêt est nécessaire
- Signer l'acte authentique devant notaire et procéder au paiement du solde
- Enregistrer la transaction auprès de la Conservation Foncière pour le transfert définitif du titre
Les frais de notaire au Maroc représentent environ 1 % du prix de vente, auxquels s'ajoutent les droits d'enregistrement (environ 4 %) et la taxe notariale. Sur un achat à 50 000 euros, il faut donc prévoir entre 4 000 et 6 000 euros de frais annexes. Ce montant doit être intégré dès le départ dans le budget global.
La vérification du titre foncier est une étape que beaucoup d'acquéreurs négligent à tort. Au Maroc, certains biens ne sont pas immatriculés, ce qui crée des risques juridiques importants. Privilégier des biens disposant d'un titre foncier enregistré à la Conservation Foncière garantit une sécurité juridique optimale.
Acheter une maison au Maroc avec 50 000 euros : où et comment
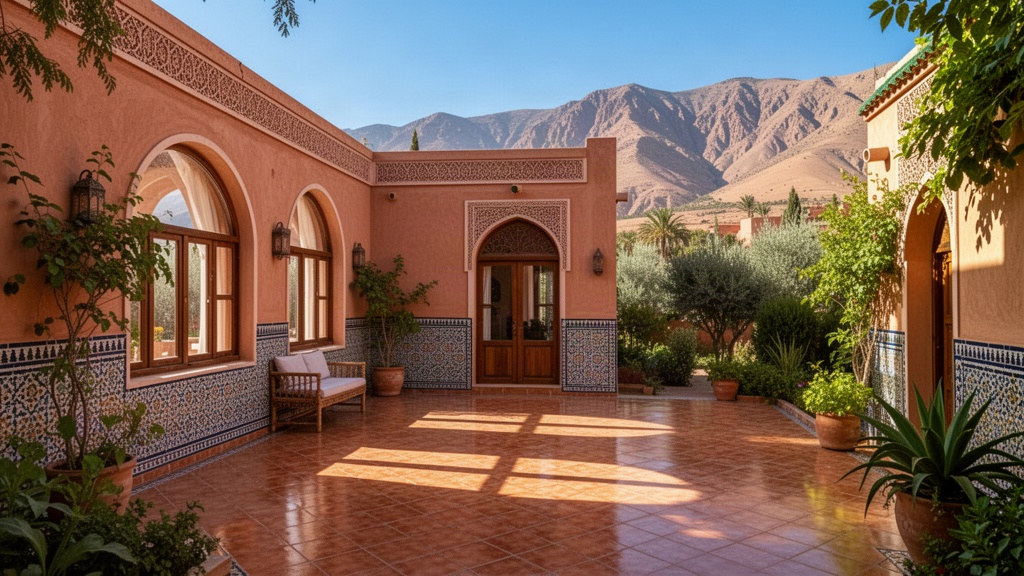
Ce budget ouvre des possibilités concrètes dans plusieurs types de biens et de localisations. Dans les médinas des villes moyennes comme Meknès, El Jadida ou Settat, il est possible de trouver des riads ou des maisons traditionnelles à rénover dans cette fourchette de prix. Ces biens ont un fort potentiel de valorisation, notamment si une rénovation soignée est réalisée.
Dans les zones rurales du Moyen Atlas ou des plaines de la Chaouia, des maisons récentes avec terrain se négocient entre 300 000 et 500 000 dirhams. Le terrain peut représenter une valeur stratégique à long terme, surtout dans les zones en développement proches d'axes routiers ou de projets d'infrastructure. La région de Béni Mellal-Khénifra, par exemple, connaît un développement accéléré depuis l'ouverture de l'autoroute reliant Marrakech à Fès.
Les défis ne sont pas absents. La gestion à distance d'un bien acheté depuis l'Europe nécessite un réseau local fiable : agent immobilier de confiance, artisans pour l'entretien, gestionnaire locatif si le bien est mis en location. Sans ces relais, les problèmes peuvent s'accumuler rapidement. Certains acquéreurs passent par des agences spécialisées dans les MRE qui proposent un accompagnement complet, du repérage jusqu'à la gestion locative.
Les prix de l'immobilier varient considérablement selon les régions et peuvent évoluer rapidement. Une négociation bien menée permet souvent d'obtenir une réduction de 5 à 15 % sur le prix affiché, notamment sur les biens qui stagnent sur le marché depuis plusieurs mois.
Stratégies pour sécuriser et valoriser votre achat
Un achat immobilier réussi au Maroc repose sur quelques principes simples mais souvent ignorés. Le premier : ne jamais signer de compromis sans avoir fait vérifier le titre foncier par un notaire indépendant, distinct de celui proposé par le vendeur. Cette précaution élémentaire évite la majorité des litiges.
Le second principe concerne le potentiel locatif du bien. Si l'objectif est d'investir plutôt que d'occuper, la proximité d'une université, d'une zone industrielle ou d'un centre hospitalier garantit une demande locative régulière. Les villes universitaires comme Fès, Oujda ou Agadir offrent un marché locatif étudiant dynamique, avec des rendements bruts qui peuvent atteindre 6 à 8 % par an.
La rénovation progressive constitue une stratégie efficace pour les biens achetés en dessous du marché. En consacrant 5 000 à 10 000 euros supplémentaires à des travaux de modernisation — plomberie, électricité, isolation — la valeur du bien peut augmenter de 20 à 30 %. Des artisans locaux qualifiés réalisent ces travaux à des tarifs très compétitifs par rapport aux standards européens.
Enfin, diversifier les sources d'information avant d'acheter reste la meilleure protection contre les mauvaises surprises. Les données du Haut-Commissariat au Plan et de la Banque Centrale du Maroc fournissent des indicateurs fiables sur l'évolution des prix et des taux. Croiser ces données avec les observations terrain d'agents immobiliers locaux permet de prendre une décision éclairée, loin des effets d'annonce et des promesses de rentabilité excessives.